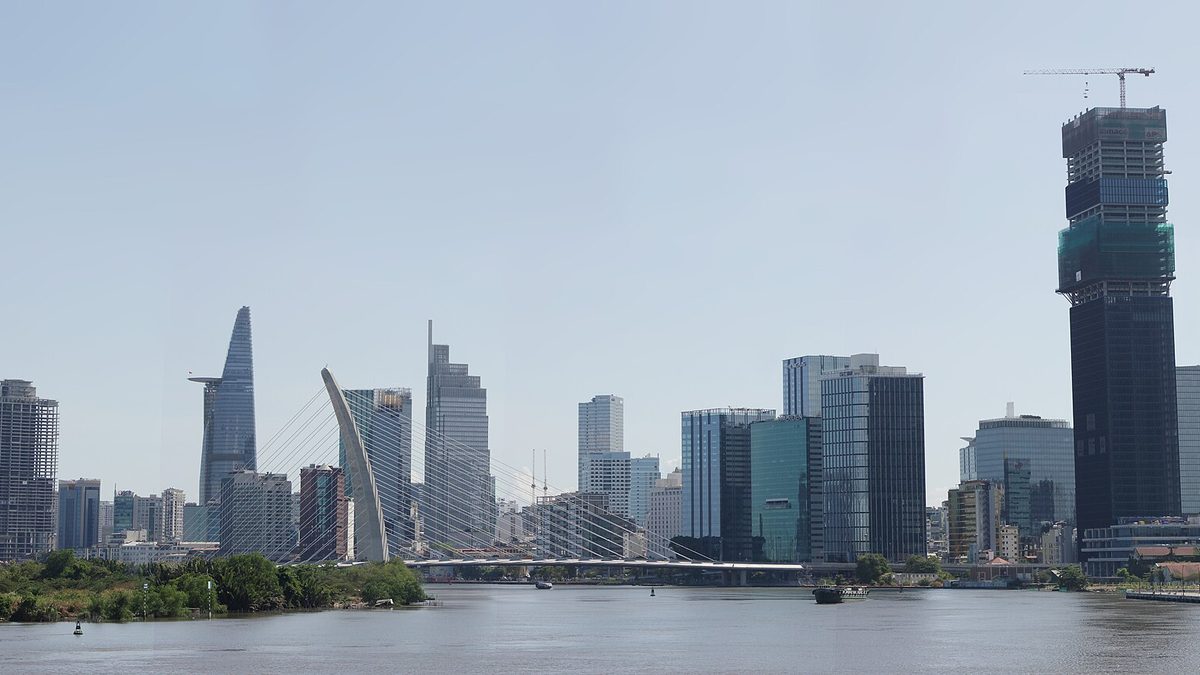
Thị trường căn hộ TP.HCM tiếp tục trầm lắng trong quý III/2026. Theo DKRA Consulting, TP.HCM và vùng phụ cận chỉ tiêu thụ 3.471 căn hộ trong quý, giảm 66% so với quý trước; giá thứ cấp phổ biến giảm 4–7%, trong khi giá sơ cấp vẫn neo cao. Tính đến đầu tháng 11/2026, đây là bức tranh mới nhất về phân khúc căn hộ phía Nam.
Nguồn cung nhiều nhưng sức mua yếu
Trong quý III/2026, DKRA ghi nhận khoảng 13.215 căn hộ sơ cấp được chào bán, giảm 31% so với quý trước. Lượng tiêu thụ 3.471 căn tương ứng tỷ lệ hấp thụ chỉ khoảng 26% tổng cung – thấp so với mặt bằng các năm sôi động.
Báo cáo của Savills cho TP.HCM cũng có xu hướng tương tự: tỷ lệ hấp thụ căn hộ khoảng 25%, tương đương chừng 1.400 giao dịch. Đơn vị này nhận định nguồn cung vẫn được duy trì nhưng nhu cầu đang suy yếu.
Không chỉ căn hộ, các phân khúc khác cũng chật vật:
- Nhà phố, biệt thự: nguồn cung sơ cấp khoảng 11.439 căn nhưng chỉ bán được 746 căn.
- Đất nền: 8.324 nền chào bán, chỉ 119 nền tìm được người mua, tỷ lệ hấp thụ khoảng 1%.
Giá sơ cấp neo cao, thứ cấp bắt đầu giảm
Theo CBRE, giá căn hộ sơ cấp bình quân tại TP.HCM (phạm vi sau sáp nhập) khoảng 75 triệu đồng/m² thông thủy, chưa gồm VAT và phí bảo trì. Con số này thấp hơn mức quen thuộc của TP.HCM cũ do được tính chung với khu vực Bình Dương và Bà Rịa – Vũng Tàu trước đây, nơi mặt bằng giá thấp hơn.
Trên thị trường thứ cấp, giá chào bán bình quân giảm về khoảng 60 triệu đồng/m². DKRA cho biết mức giảm phổ biến 4–7% so với quý II, tập trung ở những giao dịch mà người bán chịu áp lực từ chi phí lãi vay và đòn bẩy tài chính.
| Chỉ tiêu quý III/2026 | Số liệu | Đơn vị |
|---|---|---|
| Căn hộ sơ cấp chào bán (TP.HCM & vùng phụ cận) | 13.215 căn (-31% so với quý II) | DKRA |
| Căn hộ tiêu thụ | 3.471 căn (-66%) | DKRA |
| Giá sơ cấp bình quân | ~75 triệu đồng/m² | CBRE |
| Giá thứ cấp bình quân | ~60 triệu đồng/m² | CBRE |
Dù vậy, Savills cho rằng thị trường chưa bước vào chu kỳ giảm giá diện rộng: chủ đầu tư vẫn giữ giá niêm yết và hỗ trợ bán hàng bằng chiết khấu, giãn tiến độ thanh toán. Giá đất, chi phí xây dựng và nhân công tăng khiến dư địa hạ giá sơ cấp không nhiều.
Dịch chuyển về Bình Dương cũ và khu Đông, khu Nam
Phần lớn nguồn cung mới của năm 2026 nằm ở khu vực Bình Dương trước đây, nơi giá bán dễ tiếp cận hơn so với lõi trung tâm. Ở chiều ngược lại, nguồn cung mới tại khu trung tâm chủ yếu thuộc phân khúc cao cấp và hạng sang, kén khách hơn.
Theo các chuyên gia, áp lực lớn nhất hiện nay là lãi suất cao, thanh khoản thấp và tâm lý thận trọng. Người mua có xu hướng chờ thêm tín hiệu từ lãi suất, trong khi một bộ phận lo ngại giá nhà đang ở vùng đỉnh mới.
Dự báo quý IV: nguồn cung tăng, thanh khoản chưa bật mạnh
DKRA dự báo quý IV/2026 sẽ có khoảng 7.000–10.000 căn hộ mới, tập trung tại khu Đông, khu Nam TP.HCM và khu vực Bình Dương cũ. Nhu cầu mua cuối năm có thể cải thiện phần nào, nhưng khó tạo ra cú bật mạnh trong ngắn hạn; chỉ số cần theo dõi là tỷ lệ hấp thụ của các dự án mới chứ không phải số dự án ra mắt.
Về chính sách, Hiệp hội Bất động sản TP.HCM (HoREA) tiếp tục kiến nghị tháo gỡ pháp lý để đưa thêm dự án đủ điều kiện ra thị trường, đồng thời cân đối cơ cấu sản phẩm giữa các phân khúc. Việc các ngân hàng đồng loạt giảm lãi suất huy động từ cuối tháng 10 được kỳ vọng sẽ lan dần sang lãi vay mua nhà trong thời gian tới.
Lưu ý cho người mua và nhà đầu tư
Với người mua để ở, thị trường thứ cấp đang có nhiều lựa chọn thương lượng hơn, nhưng cần kiểm tra kỹ tình trạng pháp lý, sổ hồng và nghĩa vụ tài chính còn treo của căn hộ. Ở thị trường sơ cấp, nên đánh giá năng lực chủ đầu tư, tiến độ thực tế và chi phí lãi vay sau thời gian ưu đãi thay vì chỉ nhìn mức chiết khấu. Chuyên viên NDA Realty có thể cùng bạn so sánh các lựa chọn theo ngân sách và nhu cầu cụ thể.
Nguồn tham khảo: Báo Đấu thầu, Báo Đầu tư, VnExpress, VOV, Tin nhanh Chứng khoán, CafeBiz

Bình luận
Đăng nhập tài khoản thành viên để bình luận và trao đổi.