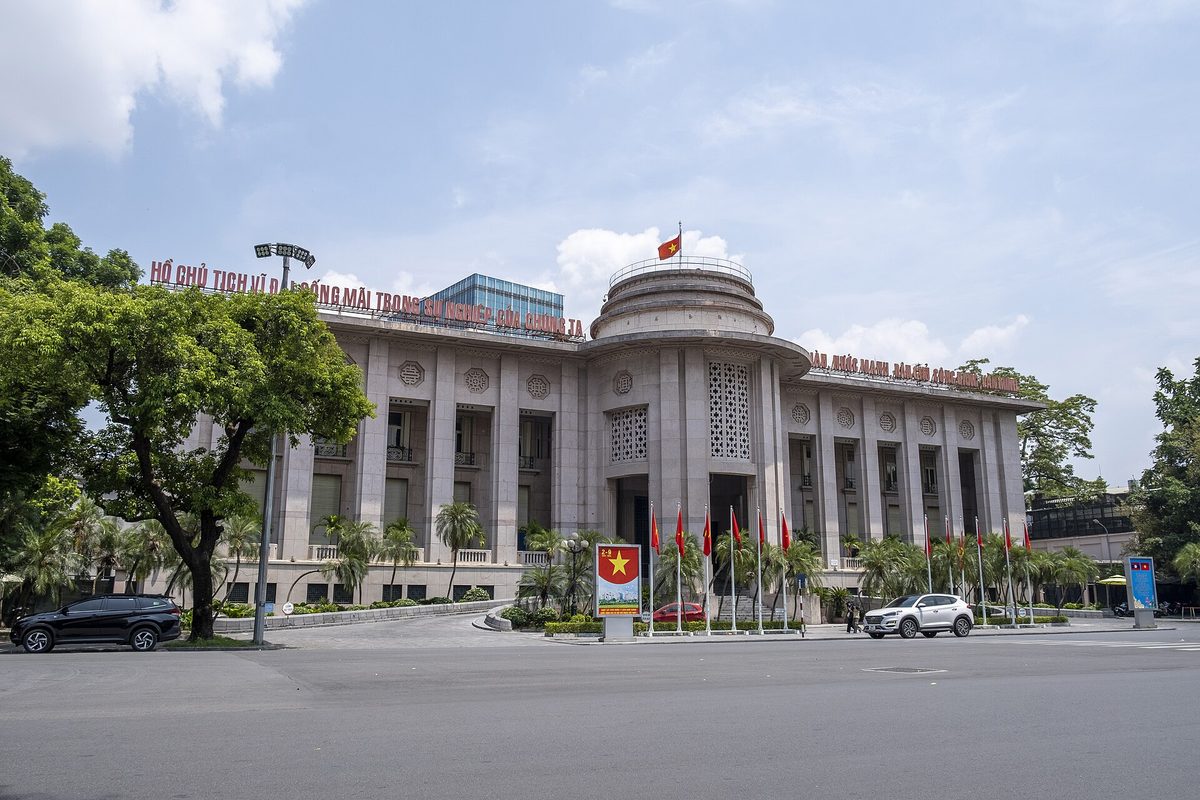
Lãi suất huy động tại các ngân hàng Việt Nam đã giảm đồng loạt từ cuối tháng 10/2026. Theo thông tin từ Ngân hàng Nhà nước (NHNN), tính đến đầu tháng 11, toàn bộ 46 ngân hàng thương mại đã hạ lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, mức giảm phổ biến khoảng 0,5 điểm phần trăm; lãi suất cho vay mới cũng bắt đầu đi xuống nhưng chậm hơn.
46/46 ngân hàng thương mại đã hạ lãi suất tiền gửi
Đợt điều chỉnh diễn ra sau chỉ đạo của Chính phủ và NHNN vào giữa tháng 10 về việc ổn định, giảm mặt bằng lãi suất để hỗ trợ doanh nghiệp. Mức giảm cụ thể:
- Ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài: giảm khoảng 0,5%/năm.
- Ngân hàng thương mại cổ phần: giảm 0,5–0,7%/năm, tập trung ở kỳ hạn từ 6 tháng trở lên.
- Lãi suất bình quân của các khoản tiền gửi mới giảm khoảng 0,4 điểm phần trăm từ giữa đến cuối tháng 10.
Các kỳ hạn dưới 6 tháng gần như không đổi vì đang ở sát mức trần 4,75%/năm theo quy định. Một số ngân hàng lớn chỉ giảm lãi suất tại quầy, giữ nguyên biểu lãi suất trực tuyến.
Mặt bằng lãi suất tiết kiệm đầu tháng 11/2026
Sau đợt giảm, lãi suất kỳ hạn 12 tháng cao nhất trên thị trường vào khoảng 7%/năm, áp dụng tại một số ngân hàng cổ phần quy mô vừa và nhỏ. Nhóm Big4 (Vietcombank, BIDV, VietinBank, Agribank) niêm yết khoảng 5,4%/năm cho kỳ hạn 12 tháng với khách hàng cá nhân.
| Nhóm kỳ hạn / ngân hàng | Mức lãi suất phổ biến (đầu tháng 11/2026) |
|---|---|
| Dưới 6 tháng | Tối đa 4,75%/năm (mức trần) |
| 12 tháng – mức cao nhất thị trường | Khoảng 7%/năm |
| 12 tháng – nhóm Big4 | Khoảng 5,4%/năm |
Lưu ý: các mức trên có thể thay đổi theo từng ngân hàng, kênh gửi (quầy hay trực tuyến) và số tiền gửi. Người gửi nên đối chiếu biểu lãi suất chính thức trước khi giao dịch.
Lãi suất cho vay giảm chậm hơn
Theo NHNN, lãi suất bình quân các khoản vay mới đã giảm khoảng 0,2–0,5 điểm phần trăm so với đầu tháng 10. Hơn 20 ngân hàng công bố chương trình tín dụng ưu đãi với mức giảm 1,5–2%/năm, chủ yếu cho các lĩnh vực sản xuất kinh doanh, ưu tiên. Ví dụ, lãi suất cho vay trung hạn bình quân tại MB đã về khoảng 9–10%/năm.
Lãnh đạo NHNN cho biết cơ quan quản lý sẽ tiếp tục yêu cầu giảm cả lãi suất huy động và cho vay, đồng thời sẽ có biện pháp xử lý với tổ chức tín dụng không thực hiện nghiêm chỉ đạo.
Tuy vậy, nhiều khoản vay mua nhà hiện hữu vẫn áp dụng lãi suất thả nổi ở mức cao. Một số chuyên gia nhận định đợt giảm này ưu tiên khu vực sản xuất, còn vay tiêu dùng, mua nhà, mua xe chưa phải trọng tâm.
Vì sao lãi suất khó giảm sâu?
Áp lực thanh khoản cuối năm vẫn hiện hữu. Theo số liệu Thống đốc NHNN công bố hồi giữa tháng 10, huy động vốn toàn hệ thống tăng khoảng 11,22% so với cuối năm 2025, thấp hơn mức tăng tín dụng khoảng 11,44%. Khi tín dụng tăng nhanh hơn tiền gửi, ngân hàng khó hạ lãi suất đầu vào quá sâu.
Bên cạnh đó, lạm phát bình quân 10 tháng đã vượt 4,5% và giá dầu thế giới biến động, khiến dư địa nới lỏng không nhiều. Nhiều công ty chứng khoán dự báo lãi suất sẽ ổn định quanh mức hiện tại đến cuối năm.
Lưu ý cho người gửi tiền và người mua nhà
Với người gửi tiết kiệm, có thể cân nhắc chia nhỏ kỳ hạn để linh hoạt khi lãi suất thay đổi. Với người đang có kế hoạch vay mua nhà, hãy hỏi rõ biên độ thả nổi sau ưu đãi và thử tính khoản trả góp ở kịch bản lãi suất cao hơn hiện tại. Nếu cần so sánh gói vay đi kèm các dự án, chuyên viên NDA Realty có thể hỗ trợ bạn.
Nguồn tham khảo: Dân Trí, Thời báo Ngân hàng, CafeF, Thương Gia, VietNamNet, Vietstock

Bình luận
Đăng nhập tài khoản thành viên để bình luận và trao đổi.